Dólar Oficial
$1.550
Dólar Blue
$1.565
Dólar Tarjeta
$2.015
Euro
€1.717,36
Real
R$303,16
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
SITUACIÓN ECONÓMICA EN LOS HOGARES
¿Por qué los sueldos no alcanzan a fin de mes en Tucumán tras los cuestionamientos de Milei sobre el consumo?
La brecha entre el salario promedio y la Canasta Básica Total en la provincia, sumada al peso del endeudamiento para cubrir gastos esenciales y el pago mínimo de tarjetas, contradice la postura oficial sobre la duración de los ingresos.
Los datos recientes sobre el presupuesto de los hogares reflejan una marcada tensión financiera que afecta directamente a las familias del país y particularmente a las de Tucumán, en un escenario cruzado por la polémica pública sobre la duración del salario. Mientras los discursos oficiales ponen en duda que los ingresos no alcancen para completar el mes, los relevamientos privados señalan que más del 65% de los consultados agota sus recursos antes del día 20. En el plano provincial, una familia tipo de cinco integrantes requirió $1.404.671 en septiembre para no quedar bajo la línea de pobreza —lo que equivale a $46.822 diarios—, dejando una diferencia neta frente a la Remuneración Imponible Promedio de los Trabajadores Estables (RIPTE) de $1.982.518,19 que se diluye al considerar el costo de vida, el pago de gastos fijos y la refinanciación de deudas mediante el pago mínimo de tarjetas de crédito.
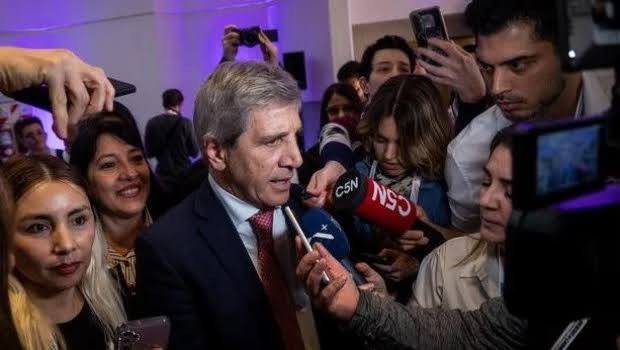
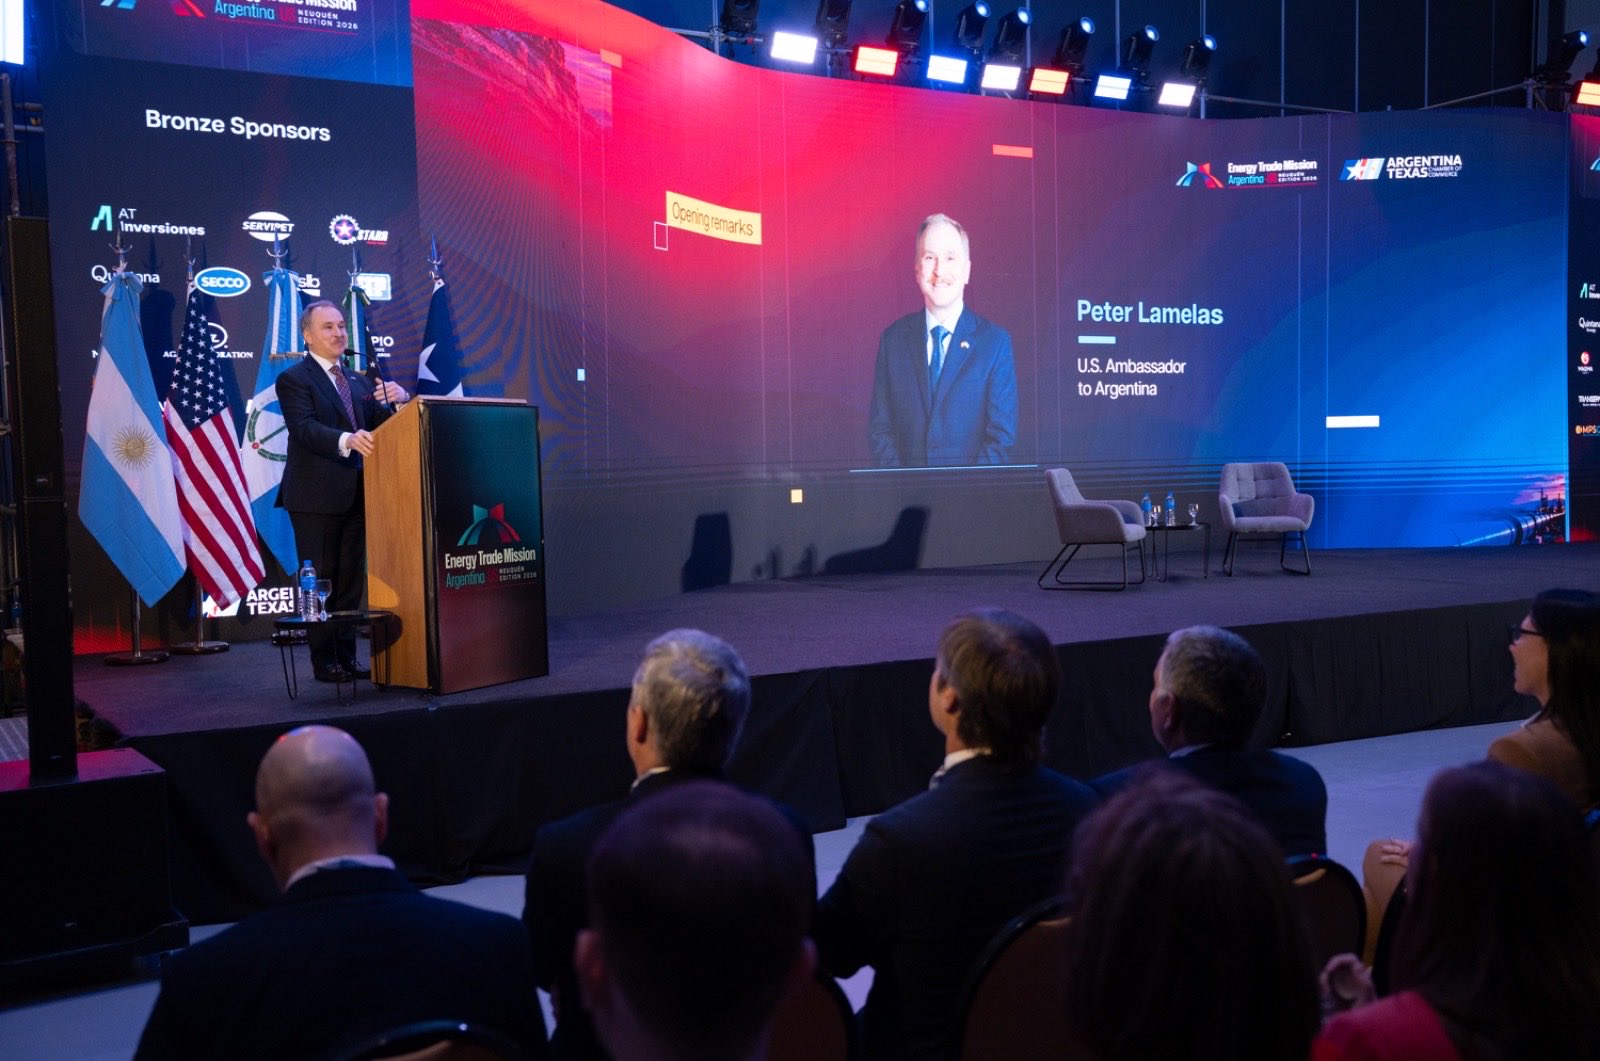
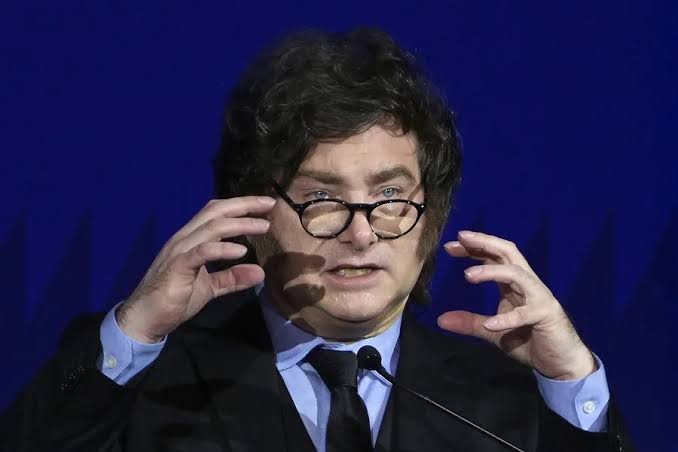
La discusión sobre la sustentabilidad de los ingresos familiares recobró volumen tras las declaraciones del presidente Javier Milei durante un encuentro con empresarios del sector energético en Neuquén. En esa oportunidad, el mandatario calificó la afirmación “la gente no llega a fin de mes” como una “pelotudez que impulsó el kirchnerismo”, cuestionando públicamente cómo hacen quienes agotan sus recursos el día 20 para subsistir los diez días restantes. Posteriormente, a través de la red social X, el jefe de Estado ratificó su postura, puso en duda las críticas periodísticas y desestimó que el uso del crédito explique el faltante de dinero, argumentando que las deudas comerciales deben ser canceladas al mes siguiente.
No obstante, los datos aportados por el Monitor de Opinión Pública de la consultora Zentrix correspondientes a septiembre muestran una distribución de la duración del salario:
Hasta el día 5: el 6,9% de los encuestados agota sus ingresos en este plazo.
Hasta el día 10: el 13,5% de la muestra.
Hasta el día 15: el 18,5% de los consultados.
Hasta el día 20: el 26,4% de las respuestas.
Fin de mes y capacidad de ahorro: el 24,2% afirmó completar el mes, mientras que un 9,8% indicó contar con margen de ahorro y el 0,7% declaró no percibir ingresos.
El informe desagrega que en el segmento de menor capacidad económica, el 59,6% agota sus recursos como máximo el día 15, y el 83,3% lo hace hacia el día 20. Por el contrario, en los estratos de mayores ingresos, el 61,9% de las personas declaró alcanzar el cierre mensual y registrar capacidad de ahorro.
Al analizar la realidad de los hogares tucumanos, un grupo familiar compuesto por cinco integrantes requirió $1.404.671 mensuales durante septiembre para cubrir la Canasta Básica Total (CBT) y evitar la línea de pobreza. Si se compara este costo con el RIPTE nacional de agosto ($1.982.518,19), existe una diferencia nominal favorable al salario de $577.847,19, lo que representa que la CBT provincial insume un 70,8% del ingreso promedio formal.
Sin embargo, de acuerdo con los estudios de la consultora Analytica y de Equilibra, esta brecha porcentual no se traduce en margen disponible ni en capacidad de ahorro debido a la acumulación de gastos fijos ineludibles (como alquileres, expensas y tarifas) y al costo del financiamiento.
Endeudamiento para cubrir servicios y pago mínimo de tarjetas
Los relevamientos de firmas privadas explican el mecanismo mediante el cual los hogares compensan la falta de liquidez en la segunda mitad del mes. Un estudio de Inteligencia Analítica elaborado junto al economista Juan Manuel Escolar precisa que el 44,5% de las personas encuestadas asumió deudas para adquirir alimentos o artículos de primera necesidad, mientras que un 32% lo hizo para abonar impuestos, alquileres o servicios básicos, sumando un 76,5% destinado a cubrir gastos esenciales.
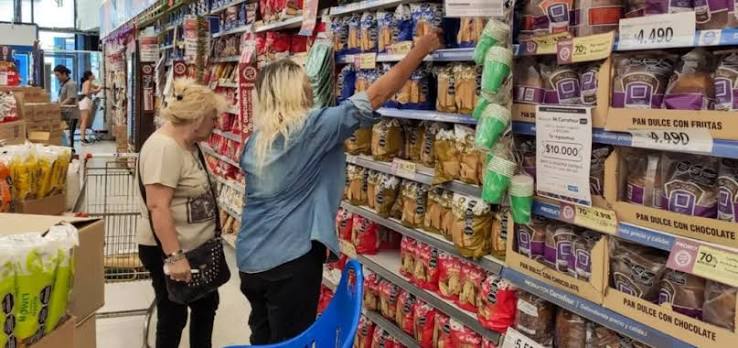
A su vez, la estructura del endeudamiento familiar arroja los siguientes valores:
Uso del ingreso para saldar deudas: el 34,9% asigna más de la mitad de la renta familiar al pago de cuotas, tarjetas o créditos comerciales, y el 21,3% destina entre el 40% y el 50%. En total, el 56,2% aplica al menos el 40% de sus recursos a pagar obligaciones.
Comportamiento con la tarjeta de crédito: representa la mayor carga financiera para el 48,2% de los encuestados y la principal erogación mensual para el 52,1%. Solamente el 36% abona habitualmente el resumen completo, mientras que el resto recurre al pago mínimo, pagos parciales o montos inferiores.
Refinanciación de pasivos: el 77,2% reconoció haber contraído una nueva deuda o pedido dinero prestado para cancelar obligaciones anteriores en los últimos seis meses (el 63,2% lo hizo más de una vez).
Según precisiones brindadas por el economista Claudio Caprarulo (Analytica), en agosto existían 5,9 millones de deudores con atrasos superiores a 90 días en el sistema financiero (28% del total de deudores), registrando una mora mediana de $653.000. Asimismo, las estimaciones de la consultora marcan que entre el primer semestre de 2025 e igual período de 2026, la pobreza aumentó del 31,6% al 32,3% y la indigencia creció del 6,9% al 7,5%, en un contexto donde el empleo formal perdió 83.000 puestos y la informalidad sumó 348.000 ocupados.
Por su parte, el economista Gonzalo Carrera (Equilibra) explicó que el ingreso disponible —el saldo líquido que queda en la familia tras afrontar el pago de alquileres, tarifas y servicios de tarjetas de crédito— registró una caída superior al 16% en términos reales respecto del promedio entre enero y septiembre de 2023, brecha que asciende al 20% en el caso de los inquilinos. Desde la firma remarcaron que el agotamiento del margen de las tarjetas de crédito hacia los días 10 o 15 de cada mes constituye el factor principal que explica la restricción del consumo en la etapa final de cada período.

Más de economía